La Evolución de la Contabilidad en América Latina
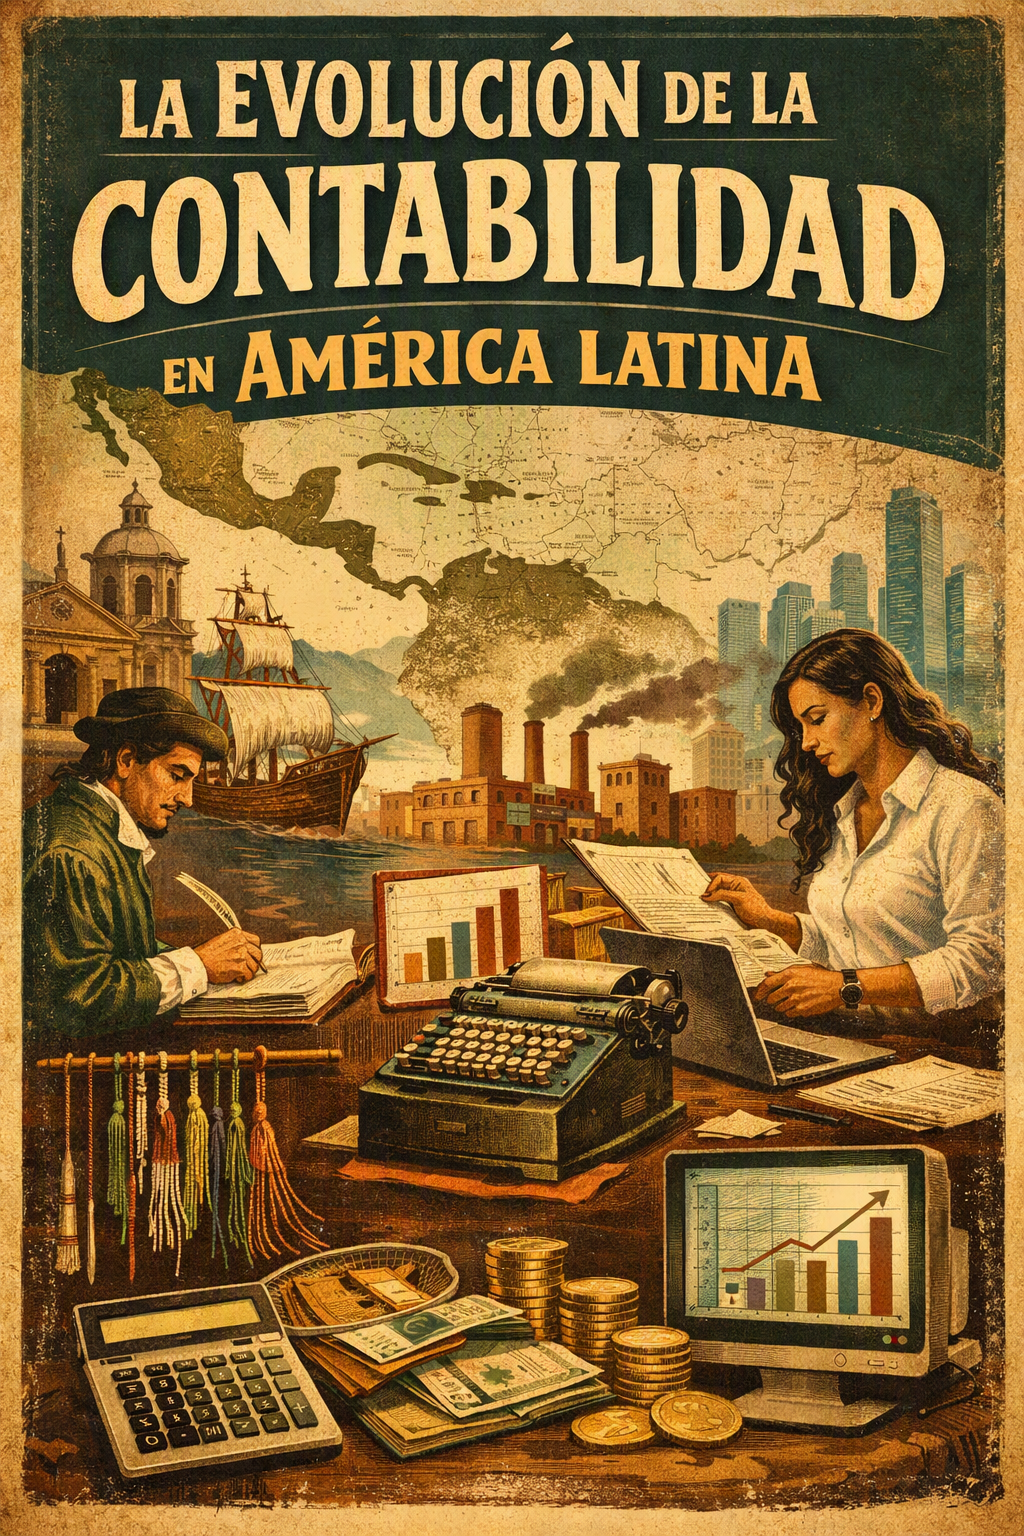
La Evolución de la Contabilidad en América Latina
Introducción
La contabilidad en América Latina tiene una historia marcada por la influencia europea, la adaptación local y la búsqueda de identidad propia. Desde la llegada de los colonizadores españoles hasta la adopción de normas internacionales en el siglo XXI, la región ha transitado un camino complejo que refleja tanto dependencia como innovación.
1. La contabilidad en la época colonial
La contabilidad en América Latina se formalizó tras la colonización española. En 1551, el rey Felipe II ordenó la adopción de la partida doble en la administración real. En 1552, Rodrigo de Albornoz fue designado contador real por Carlos V. Posteriormente, se crearon tribunales de cuentas en ciudades como Santa Fe, Lima y México (1605), encargados de auditar y controlar las finanzas coloniales.
Los jesuitas introdujeron prácticas contables avanzadas, organizando libros e inventarios en colegios y misiones. Estas técnicas europeas se mezclaron con sistemas locales de registro, como el quipu incaico, generando una primera síntesis cultural contable.
2. La independencia y la continuidad de prácticas
Tras las independencias del siglo XIX, muchos países mantuvieron las técnicas heredadas de España, pero comenzaron a reformarlas. En Colombia, por ejemplo, se adaptaron los sistemas coloniales a las nuevas instituciones republicanas. En Argentina y México, los gobiernos nacionales impulsaron leyes para modernizar la contabilidad pública.
La contabilidad se convirtió en herramienta clave para la organización de los nuevos Estados, permitiendo controlar impuestos, gastos militares y obras públicas.
3. Siglo XX: profesionalización y normas internacionales
Durante el siglo XX, la contabilidad en América Latina se profesionalizó. Se fundaron colegios de contadores y universidades comenzaron a ofrecer carreras específicas. La influencia de modelos anglosajones y europeos se hizo más fuerte, especialmente con la llegada de las Normas Internacionales de Contabilidad (NIC) y luego las NIIF/IFRS.
La globalización financiera obligó a los países latinoamericanos a armonizar sus prácticas contables con estándares internacionales, garantizando transparencia y comparabilidad.
4. Pensamiento contable latinoamericano
Más allá de la adopción de normas externas, surgió un debate sobre la necesidad de construir un pensamiento contable propio. Autores como Rafael Franco Ruiz han señalado que la contabilidad en la región debe superar el reduccionismo financiero y considerar variables sociales, culturales y ambientales.
En países como Colombia, Brasil y Argentina se han desarrollado corrientes críticas que buscan emancipar la investigación contable de la hegemonía anglosajona, proponiendo modelos que integren la realidad latinoamericana.
5. Siglo XXI: digitalización y nuevos retos
Hoy la contabilidad en América Latina enfrenta desafíos vinculados a la digitalización, el uso de software en la nube, la incorporación de Big Data y el impacto del Blockchain. Además, la contabilidad ambiental y social gana relevancia, reflejando la necesidad de medir el impacto de las empresas más allá de lo financiero.
La región busca equilibrar la adopción de estándares internacionales con la creación de modelos propios que respondan a sus realidades económicas y sociales.
Conclusión
La evolución de la contabilidad en América Latina es un reflejo de su historia: desde la colonización y la dependencia de modelos europeos, hasta la búsqueda actual de identidad y autonomía. La profesión contable en la región se enfrenta al reto de integrar tecnología, sostenibilidad y pensamiento crítico, sin perder de vista la transparencia y la confianza que son su esencia.
Autor: josecardigital