Normas Contables Internacionales: IFRS y sus aplicaciones en el mundo empresarial
Introducción: ¿por qué son importantes las normas contables internacionales?
En un entorno empresarial cada vez más globalizado, disponer de información financiera clara, fiable y comparable se ha convertido en una necesidad para las empresas, los inversores y las entidades financieras. Las organizaciones ya no operan únicamente dentro de sus fronteras: muchas mantienen relaciones comerciales internacionales, reciben inversiones extranjeras, participan en grupos empresariales multinacionales o buscan financiación en mercados de capitales de distintos países.
En este contexto, las Normas Internacionales de Información Financiera (IFRS, por sus siglas en inglés) desempeñan un papel fundamental. Estas normas establecen criterios para reconocer, medir, presentar y revelar información financiera, con el propósito de mejorar la transparencia y facilitar la comparación de los estados financieros entre empresas.
Las IFRS, también conocidas en español como NIIF, se han convertido en una referencia importante para la contabilidad internacional. Su aplicación permite que los usuarios de la información financiera comprendan mejor la situación económica de una organización, sus resultados, sus riesgos y su capacidad para generar efectivo.
Sin embargo, implementar estas normas no consiste simplemente en modificar la forma de registrar las operaciones contables. También implica revisar procesos internos, adaptar sistemas informáticos, capacitar al personal y mejorar los mecanismos de control financiero.
En este artículo analizaremos qué son las normas contables internacionales, cuáles son sus principales características, cómo se aplican en las empresas y qué beneficios y desafíos presentan para las organizaciones que buscan mejorar la calidad de su información financiera.
1. ¿Qué son las Normas Internacionales de Información Financiera (IFRS)?
Las Normas Internacionales de Información Financiera, conocidas como IFRS o NIIF, son un conjunto de estándares contables desarrollados por el International Accounting Standards Board (IASB), organismo independiente encargado de emitir estas normas bajo la estructura de la Fundación IFRS.
Su objetivo principal es establecer un marco común para la elaboración y presentación de información financiera destinada, especialmente, a inversores, prestamistas y otros acreedores.
Gracias a este marco, los usuarios pueden analizar con mayor consistencia los resultados de distintas empresas, incluso cuando desarrollan sus actividades en países con sistemas económicos y tradiciones contables diferentes.
Las IFRS abarcan cuestiones esenciales de la contabilidad empresarial, como el reconocimiento de ingresos, la valoración de activos, el tratamiento de instrumentos financieros, los arrendamientos, las combinaciones de negocios y la presentación de los estados financieros.
Es importante aclarar que las IFRS no constituyen un sistema fiscal internacional ni sustituyen automáticamente las leyes contables de cada país. Su obligatoriedad depende de la legislación, las decisiones regulatorias y los requisitos aplicables a cada tipo de entidad.
Según la Fundación IFRS, estas normas se utilizan en más de 140 jurisdicciones, aunque el alcance y las condiciones de aplicación varían según cada territorio.
Fuente de referencia: https://www.ifrs.org/use-around-the-world/use-of-ifrs-standards-by-jurisdiction/
2. Diferencia entre IFRS, NIIF y NIC
Al investigar sobre las normas contables internacionales, es habitual encontrar las siglas IFRS, NIIF y NIC. Aunque están relacionadas, conviene comprender qué significa cada una.
IFRS y NIIF
IFRS corresponde a International Financial Reporting Standards, mientras que NIIF significa Normas Internacionales de Información Financiera.
En términos generales, ambas denominaciones se refieren al mismo conjunto de estándares, expresado en inglés y español, respectivamente.
Por ejemplo, la IFRS 15, que regula los ingresos procedentes de contratos con clientes, se identifica en español como NIIF 15.
NIC: Normas Internacionales de Contabilidad
Las NIC, conocidas en inglés como IAS (International Accounting Standards), son normas emitidas originalmente por el antiguo International Accounting Standards Committee (IASC).
Muchas de ellas continúan vigentes, con sus correspondientes modificaciones, dentro del conjunto normativo internacional.
Entre las más conocidas se encuentran:
- NIC 1: Presentación de estados financieros, aplicable conforme al marco normativo vigente durante el período correspondiente.
- NIC 2: Inventarios.
- NIC 7: Estado de flujos de efectivo.
- NIC 12: Impuesto a las ganancias.
- NIC 16: Propiedades, planta y equipo.
- NIC 36: Deterioro del valor de los activos.
- NIC 38: Activos intangibles.
Por tanto, las IFRS y las NIC no deben entenderse como sistemas completamente separados. Ambas forman parte del marco de información financiera internacional aplicable, junto con sus interpretaciones y el Marco Conceptual correspondiente.
3. Principales objetivos de las normas contables internacionales
Las IFRS buscan mejorar la calidad de la información financiera y facilitar que sus usuarios tomen decisiones económicas fundamentadas.
Entre sus objetivos más importantes destacan los siguientes.
Transparencia financiera
Las empresas deben proporcionar información suficiente para que los usuarios comprendan su situación financiera y los principales factores que afectan a sus resultados.
Esto contribuye a reducir la incertidumbre y permite evaluar mejor los riesgos asociados a una inversión o relación comercial.
Comparabilidad entre empresas
Cuando dos organizaciones aplican un mismo marco contable, resulta más sencillo analizar sus activos, pasivos, ingresos, gastos y flujos de efectivo.
La comparabilidad no es absoluta, ya que pueden existir diferencias en las circunstancias económicas, las estimaciones y las políticas contables permitidas. No obstante, las IFRS establecen una base común que facilita el análisis.
Rendición de cuentas
La información financiera permite evaluar cómo la dirección administra los recursos de una empresa y qué resultados obtiene con ellos.
Esta función es especialmente relevante para los accionistas, los consejos de administración, los organismos de supervisión y los acreedores.
Acceso a los mercados internacionales
Una empresa que presenta información financiera conforme a las IFRS puede facilitar el análisis de su situación por parte de inversores y entidades financieras extranjeras, siempre que cumpla los requisitos regulatorios del mercado correspondiente.
De esta manera, las normas contables internacionales pueden contribuir a mejorar la comunicación financiera entre organizaciones de diferentes países.
4. Principales normas IFRS y sus aplicaciones prácticas
El conjunto normativo internacional contiene estándares especializados en diferentes operaciones empresariales. Su aplicación depende de las características de cada entidad y de las transacciones que realiza.
A continuación, se presentan algunas de las normas más relevantes.
IFRS 1: Adopción por primera vez de las IFRS
La IFRS 1 establece los principios para que una empresa prepare sus primeros estados financieros conforme a las normas internacionales.
Su aplicación requiere elaborar un balance de apertura bajo IFRS a la fecha de transición, revisar las políticas contables anteriores e identificar los ajustes necesarios.
Por ejemplo, una empresa que anteriormente preparaba sus estados financieros siguiendo normas locales puede necesitar revisar la valoración de determinados activos, reconocer pasivos que antes no registraba o modificar la clasificación de ciertas partidas.
La norma contempla excepciones y exenciones específicas, por lo que la transición debe planificarse cuidadosamente.
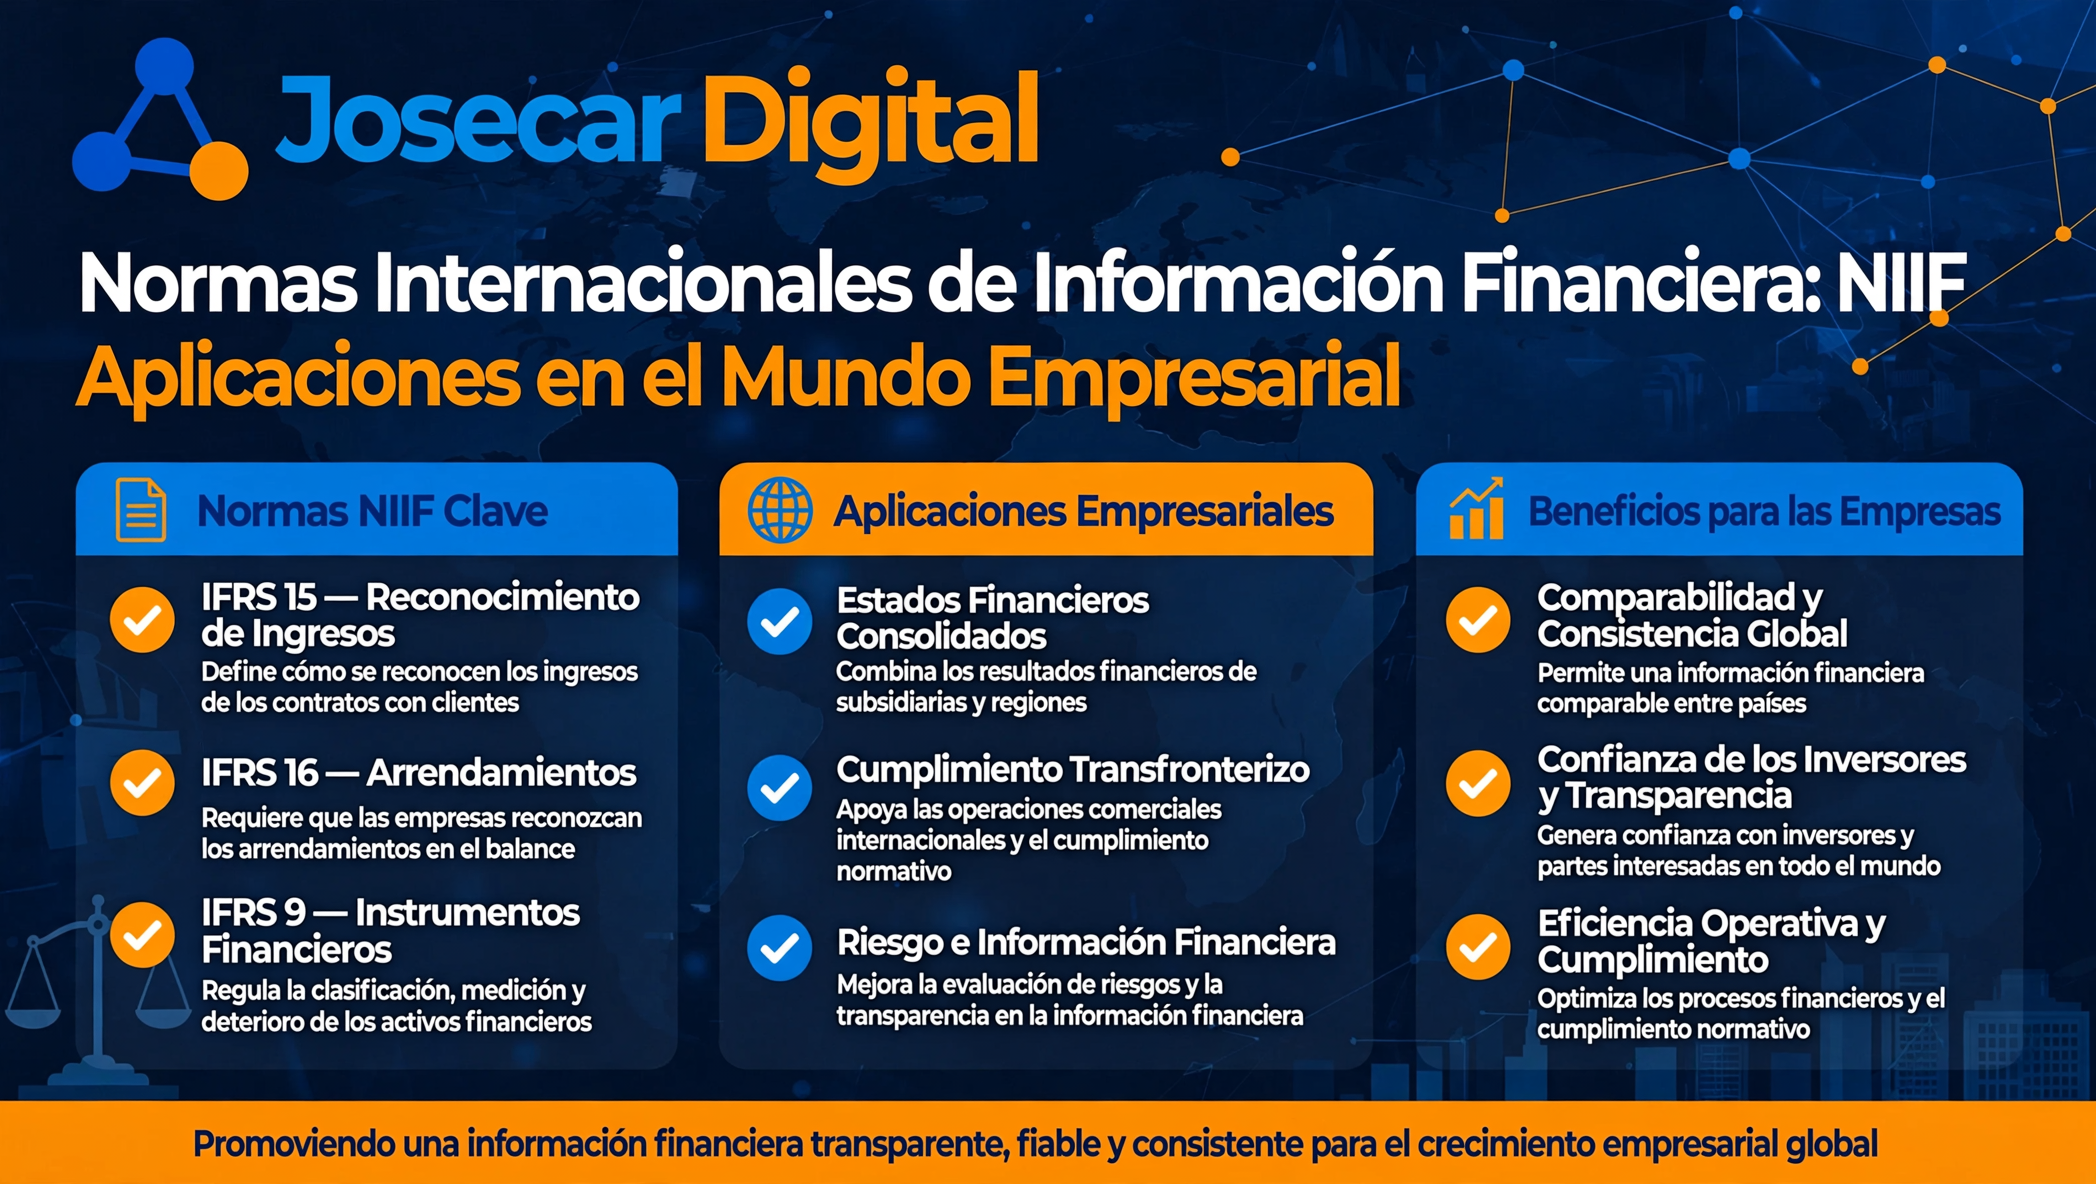
IFRS 9: Instrumentos financieros
La IFRS 9 regula aspectos relacionados con la clasificación y medición de activos y pasivos financieros, el deterioro de determinados activos financieros y la contabilidad de coberturas.
Uno de sus elementos más importantes es el modelo de pérdidas crediticias esperadas, que permite reconocer estimaciones de pérdidas por riesgo de crédito antes de que se produzca necesariamente un incumplimiento efectivo.
Por ejemplo, una entidad financiera debe evaluar el riesgo asociado a sus préstamos y reconocer las provisiones correspondientes conforme a los requisitos de la norma.
Este enfoque ayuda a representar de manera más oportuna los riesgos crediticios presentes en la cartera de una organización.
IFRS 15: Ingresos de actividades ordinarias procedentes de contratos con clientes
La IFRS 15 establece un modelo para determinar cuándo y por qué importe deben reconocerse los ingresos derivados de contratos con clientes.
El modelo se basa en cinco pasos:
- Identificar el contrato con el cliente.
- Identificar las obligaciones de desempeño.
- Determinar el precio de la transacción.
- Asignar el precio a las obligaciones de desempeño.
- Reconocer los ingresos cuando se satisfacen las obligaciones correspondientes.
Pensemos en una empresa que vende equipos informáticos e incluye instalación y mantenimiento durante un año. Si estos servicios constituyen obligaciones de desempeño distintas, será necesario evaluar cómo distribuir el precio del contrato y cuándo reconocer los ingresos correspondientes a cada obligación.
La aplicación correcta de IFRS 15 evita que los ingresos se reconozcan únicamente por la emisión de una factura o por la recepción de un pago, sin considerar las condiciones económicas del contrato.
IFRS 16: Arrendamientos
La IFRS 16 modificó significativamente la contabilidad de los arrendamientos para los arrendatarios.
En términos generales, el arrendatario reconoce un activo por derecho de uso y un pasivo por arrendamiento, salvo determinadas excepciones, como algunos contratos de corto plazo y arrendamientos de activos de bajo valor, cuando se cumplen los requisitos aplicables.
Por ejemplo, una empresa que alquila oficinas durante varios años debe evaluar el contrato y, si corresponde, reconocer el derecho de uso del inmueble y la obligación de realizar los pagos futuros.
Este tratamiento permite reflejar en el estado de situación financiera compromisos que anteriormente podían permanecer fuera del balance bajo ciertos marcos contables.
La norma también afecta a indicadores como el endeudamiento, el EBITDA y la estructura de gastos, por lo que su impacto debe explicarse adecuadamente a los usuarios de la información financiera.
IFRS 10: Estados financieros consolidados
La IFRS 10 establece los principios para determinar cuándo una empresa controla otra entidad y, por tanto, debe consolidar sus estados financieros.
El análisis no depende exclusivamente del porcentaje de participación accionaria. También considera el poder sobre la entidad, la exposición a rendimientos variables y la capacidad de utilizar ese poder para influir en dichos rendimientos.
Por ejemplo, una sociedad matriz que controla varias filiales puede tener que presentar estados financieros consolidados que reflejen al grupo como una única entidad económica.
Esto permite evaluar mejor los activos, pasivos, ingresos, gastos y flujos de efectivo del conjunto empresarial.
IFRS 13: Medición del valor razonable
La IFRS 13 establece un marco para medir el valor razonable cuando otra norma requiere o permite utilizar esta base de medición.
El valor razonable representa, en términos generales, el precio que se recibiría por vender un activo o se pagaría por transferir un pasivo en una transacción ordenada entre participantes del mercado en la fecha de medición.
Su aplicación puede requerir técnicas de valoración, datos de mercado y estimaciones especializadas.
Por ejemplo, una empresa que debe valorar determinados instrumentos financieros o propiedades de inversión puede necesitar utilizar precios observables o modelos de valoración adecuados.
IFRS 17: Contratos de seguro
La IFRS 17 establece los requisitos de reconocimiento, medición, presentación e información a revelar para los contratos de seguro que se encuentran dentro de su alcance.
Su objetivo es ofrecer una representación más consistente de las obligaciones de las aseguradoras, los riesgos asumidos y la rentabilidad de los contratos.
Esta norma es especialmente relevante para las compañías de seguros, que deben adaptar sus modelos actuariales, sistemas de información y procesos de cierre contable.
5. ¿Cómo se aplican las IFRS en una empresa?
La implementación de las normas contables internacionales requiere un proceso estructurado. No basta con conocer el contenido de las normas: es necesario traducir sus requisitos en procedimientos concretos.
5.1. Diagnóstico de la situación contable
El primer paso consiste en analizar el marco contable utilizado actualmente por la organización y compararlo con los requisitos IFRS que resulten aplicables.
En esta etapa se identifican diferencias en el reconocimiento de activos y pasivos, las políticas de ingresos, los criterios de valoración, las estimaciones y las revelaciones exigidas.
El diagnóstico permite determinar el alcance del proyecto y establecer prioridades.
5.2. Identificación de las normas aplicables
No todas las empresas necesitan aplicar todas las normas de la misma manera.
Una entidad industrial puede prestar especial atención a los inventarios y los activos productivos, mientras que una entidad financiera tendrá que analizar con mayor profundidad los instrumentos financieros y el riesgo de crédito.
Por ello, es fundamental identificar las transacciones, los contratos y las operaciones que generan obligaciones contables específicas.
5.3. Ajustes y conciliaciones contables
Una vez identificadas las diferencias, la empresa debe calcular los ajustes necesarios para preparar sus estados financieros conforme al marco aplicable.
Estos ajustes pueden afectar a los saldos iniciales, las partidas del balance, el resultado del ejercicio y la información comparativa.
También es importante documentar las decisiones adoptadas, las estimaciones utilizadas y las fuentes de información que respaldan los cálculos.
5.4. Adaptación de los sistemas informáticos
Los sistemas contables y los programas de gestión empresarial deben permitir recopilar los datos necesarios para cumplir con las IFRS.
En determinados casos, será necesario modificar el plan de cuentas, crear registros auxiliares, mejorar los módulos de arrendamientos o instrumentos financieros y automatizar conciliaciones.
La tecnología facilita el proceso, pero no sustituye el análisis profesional que requiere cada operación.
5.5. Formación del equipo contable
La aplicación de las IFRS exige que los profesionales comprendan tanto los requisitos técnicos como sus consecuencias económicas.
Por esta razón, la formación debe incluir al departamento contable, la dirección financiera, los responsables de contratos y, cuando corresponda, los equipos jurídicos, fiscales y de tecnología.
Una comunicación adecuada entre departamentos ayuda a detectar información relevante antes del cierre contable.
5.6. Preparación y revisión de los estados financieros
Finalmente, la organización prepara los estados financieros y sus notas explicativas conforme al marco contable aplicable.
La revisión debe comprobar que las cifras sean consistentes, que las políticas contables estén correctamente aplicadas y que las revelaciones sean suficientes.
La intervención de profesionales con experiencia en IFRS puede resultar especialmente útil durante la primera implementación o cuando existen operaciones complejas.
6. Estados financieros bajo IFRS
La presentación de estados financieros constituye uno de los elementos centrales de la información financiera internacional.
Tradicionalmente, la NIC 1 ha establecido requisitos generales de presentación y el contenido mínimo de un conjunto completo de estados financieros. La norma aplicable debe verificarse según el período de información y las disposiciones vigentes.
Un conjunto completo de estados financieros incluye, según los requisitos aplicables:
- Estado de situación financiera: muestra los activos, pasivos y patrimonio de la empresa en una fecha determinada.
- Estado del resultado y otro resultado integral: presenta los ingresos, gastos y resultados del período, incluidos los componentes de otro resultado integral cuando corresponda.
- Estado de cambios en el patrimonio: explica las variaciones experimentadas por el patrimonio neto.
- Estado de flujos de efectivo: informa sobre los movimientos de efectivo y equivalentes de efectivo.
- Notas a los estados financieros: contienen información sobre políticas contables, estimaciones, riesgos y otros aspectos relevantes.
También se presentan cifras comparativas y se cumplen los requisitos adicionales que correspondan.
Las notas son particularmente importantes porque permiten comprender aspectos que no siempre se aprecian en las cifras principales, como los vencimientos de las deudas, las incertidumbres de valoración o los compromisos contractuales.
La calidad de los estados financieros no depende solamente de que los importes sean correctos. También requiere que la información sea comprensible, relevante y suficientemente detallada para apoyar decisiones económicas.
7. Beneficios de aplicar las normas contables internacionales
La adopción de las IFRS puede aportar beneficios importantes a las empresas, especialmente cuando mantienen operaciones internacionales o necesitan comunicar información financiera a distintos grupos de interés.
Mayor confianza de los inversores
Una información financiera preparada conforme a un marco reconocido puede facilitar el análisis de una empresa y contribuir a generar confianza entre los inversores.
Sin embargo, aplicar las IFRS no garantiza por sí solo la obtención de financiación. La decisión de invertir también depende de la rentabilidad esperada, el riesgo, la situación económica y otros factores.
Mejor toma de decisiones
Las normas ayudan a representar las operaciones económicas de manera estructurada, lo que permite a la dirección analizar la rentabilidad, el endeudamiento y la evolución de los recursos empresariales.
Cuando la información contable es consistente, los responsables financieros pueden utilizarla con mayor eficacia en la planificación y el control de gestión.
Comparabilidad internacional
Las empresas que operan en distintos mercados pueden beneficiarse de un marco contable común para preparar o analizar información financiera.
Esto resulta especialmente útil en grupos multinacionales que necesitan consolidar los resultados de filiales situadas en diferentes jurisdicciones.
Mayor disciplina en los procesos internos
La implementación de IFRS suele exigir mejores controles, documentación más completa y una coordinación más estrecha entre departamentos.
Aunque estas mejoras requieren inversión, también pueden contribuir a reducir errores, detectar riesgos y fortalecer los procedimientos de cierre contable.
Facilitar operaciones corporativas
Durante una adquisición, una fusión o una búsqueda de inversores, la calidad y comparabilidad de los estados financieros son factores importantes.
La utilización de un marco reconocido puede facilitar la revisión de la información financiera y la evaluación de los riesgos de una operación, sin eliminar la necesidad de realizar una auditoría o un análisis de debida diligencia.
8. Principales desafíos en la implementación de IFRS
A pesar de sus ventajas, la aplicación de las IFRS también plantea dificultades que las empresas deben considerar antes de iniciar un proceso de transición.
Costes de implementación
La adaptación puede requerir asesoramiento especializado, formación, cambios tecnológicos y contratación de servicios de valoración.
El coste dependerá del tamaño de la organización, la complejidad de sus operaciones y el grado de diferencia entre las normas anteriores y las nuevas.
Complejidad técnica
Algunas normas requieren realizar estimaciones y juicios profesionales que no pueden resolverse mediante una simple operación matemática.
Por ejemplo, el deterioro de activos, las pérdidas crediticias esperadas y la identificación de obligaciones de desempeño pueden requerir modelos, hipótesis y documentación detallada.
Diferencias entre contabilidad y fiscalidad
Uno de los errores más frecuentes consiste en suponer que el resultado contable bajo IFRS coincide necesariamente con la base imponible utilizada para calcular los impuestos.
En realidad, las normas fiscales pueden establecer reglas diferentes para la deducibilidad de gastos, la amortización de activos, el reconocimiento de ingresos y otros conceptos.
Por ello, las empresas deben analizar las diferencias temporarias y permanentes y aplicar los requisitos fiscales correspondientes, incluida la NIC 12 cuando resulte pertinente.
Actualización permanente
Las normas contables evolucionan para responder a cambios en las operaciones empresariales y en las necesidades de información de los usuarios.
Por esta razón, los profesionales deben revisar las modificaciones publicadas, las fechas de entrada en vigor y las disposiciones adoptadas en su jurisdicción.
La actualización no debe limitarse a leer noticias: es necesario determinar cómo cada cambio afecta a los contratos, sistemas y políticas contables de la organización.
9. Aplicación de las IFRS en Argentina y otros países
La aplicación de las normas contables internacionales depende de las decisiones regulatorias de cada país y del tipo de entidad que prepara la información financiera.
Por eso, no es correcto afirmar que todas las empresas del mundo están obligadas a aplicar exactamente las mismas normas en las mismas condiciones.
En Argentina, la implementación debe analizarse teniendo en cuenta las resoluciones profesionales, las disposiciones de los organismos de control y los requisitos específicos aplicables a cada entidad.
Las normas profesionales argentinas y las IFRS no deben considerarse automáticamente intercambiables. Una empresa debe determinar qué marco le corresponde aplicar de acuerdo con su actividad, su condición regulatoria y las normas vigentes.
En otros países, las IFRS se aplican de distintas maneras. Algunas jurisdicciones las exigen para determinados estados financieros de empresas cotizadas; otras permiten su uso en ciertas entidades o mantienen marcos nacionales para determinados tipos de organizaciones.
En la Unión Europea, por ejemplo, las normas IFRS aplicables a determinados estados financieros consolidados de sociedades cotizadas están sujetas a un proceso de adopción y aprobación a nivel europeo.
Para verificar los requisitos concretos de cada jurisdicción, resulta recomendable consultar los perfiles oficiales de la Fundación IFRS:
Este análisis es fundamental antes de iniciar cualquier proyecto de implementación, especialmente cuando una empresa pertenece a un grupo internacional o presenta información ante más de un organismo regulador.
10. IFRS y tecnología: el futuro de la información financiera
La transformación digital está modificando la forma en que las empresas recopilan, procesan y presentan su información financiera.
Los sistemas ERP, las herramientas de automatización y las soluciones de análisis de datos permiten mejorar la trazabilidad de las operaciones, agilizar las conciliaciones y reducir ciertas tareas manuales.
En el contexto de las IFRS, estas herramientas pueden ayudar a gestionar contratos de arrendamiento, calcular estimaciones, consolidar información de filiales y preparar las notas de los estados financieros.
La inteligencia artificial también puede utilizarse como apoyo para revisar contratos, identificar inconsistencias o localizar información relevante dentro de grandes volúmenes de documentos.
Sin embargo, la automatización no elimina la responsabilidad de la dirección ni el juicio profesional de los contadores. Los resultados generados por herramientas tecnológicas deben revisarse, validarse y documentarse, especialmente cuando influyen en mediciones contables significativas.
Otro aspecto importante es la presentación digital de la información financiera. La utilización de taxonomías electrónicas y formatos estructurados facilita el análisis automatizado de los estados financieros por parte de inversores, reguladores y otros usuarios.
En consecuencia, el futuro de la contabilidad internacional estará marcado por la combinación de conocimientos técnicos, sistemas de información fiables y profesionales capaces de interpretar las consecuencias económicas de las normas.
11. IFRS y sostenibilidad: una evolución de la información corporativa
La información empresarial ya no se limita exclusivamente a los estados financieros tradicionales. Cada vez existe un mayor interés por comprender cómo los riesgos relacionados con la sostenibilidad pueden afectar a las perspectivas económicas de una organización.
En este contexto, la Fundación IFRS cuenta con el International Sustainability Standards Board (ISSB), responsable de desarrollar las Normas de Información a Revelar sobre Sostenibilidad IFRS.
Entre estas normas se encuentran:
- IFRS S1: establece requisitos generales para revelar información financiera relacionada con la sostenibilidad.
- IFRS S2: aborda la información relacionada con los riesgos y oportunidades asociados al clima.
Estas normas de sostenibilidad no deben confundirse con las IFRS de contabilidad financiera. Se trata de conjuntos normativos relacionados, pero con objetivos y contenidos diferentes.
Las normas contables se centran en la elaboración de información financiera conforme a sus respectivos requisitos, mientras que las normas de sostenibilidad buscan proporcionar información sobre riesgos y oportunidades de sostenibilidad que resulte útil para los usuarios de los informes financieros de propósito general.
Su aplicación también depende de las decisiones regulatorias de cada jurisdicción.
Para las empresas, esta evolución representa una oportunidad para mejorar la integración entre la gestión de riesgos, la planificación financiera y la comunicación corporativa.
12. IFRS 18: nuevos requisitos para presentar información financiera
Otra novedad importante en la evolución de las normas contables internacionales es la IFRS 18, denominada Presentación e Información a Revelar en los Estados Financieros.
Esta norma fue emitida para sustituir a la NIC 1 y mejorar la estructura y comparabilidad de la información sobre el rendimiento financiero, especialmente en el estado del resultado.
Entre sus principales cambios se encuentran nuevas categorías de ingresos y gastos, subtotales definidos y requisitos de información sobre determinadas medidas de rendimiento utilizadas por la dirección.
La fecha de vigencia obligatoria de IFRS 18 es para los períodos anuales que comiencen a partir del 1 de enero de 2027, aunque se permite su aplicación anticipada.
Esto significa que las empresas deben evaluar con antelación el impacto de la nueva norma en sus sistemas, sus indicadores financieros y la presentación de sus resultados.
La transición no debería abordarse únicamente como una tarea del departamento contable. También puede requerir coordinación con los equipos de relaciones con inversores, control de gestión y tecnología.
La documentación oficial de las normas puede consultarse en el portal de la Fundación IFRS:
13. Ejemplo práctico de aplicación de IFRS en una empresa
Para comprender mejor el funcionamiento de estas normas, imaginemos una empresa industrial que fabrica y comercializa equipos para otras compañías.
La organización tiene una planta productiva, alquila oficinas, vende equipos con servicios de mantenimiento y concede crédito a algunos clientes.
En este escenario, distintas normas IFRS pueden intervenir en la preparación de sus estados financieros.
En primer lugar, la NIC 16 puede ser relevante para el reconocimiento y la medición de la maquinaria utilizada en la producción. La empresa deberá determinar su coste, establecer una vida útil adecuada y calcular la depreciación correspondiente.
En segundo lugar, si los contratos de alquiler están dentro del alcance de IFRS 16 y no se aplica una excepción pertinente, la compañía tendrá que reconocer los activos por derecho de uso y los pasivos por arrendamiento correspondientes.
En tercer lugar, IFRS 15 ayudará a determinar cómo reconocer los ingresos derivados de la venta de equipos y los servicios de mantenimiento, de acuerdo con las obligaciones de desempeño establecidas en cada contrato.
Además, IFRS 9 será relevante para evaluar el deterioro de las cuentas por cobrar y estimar las pérdidas crediticias esperadas cuando corresponda.
Finalmente, los estados financieros deberán presentarse con las clasificaciones, conciliaciones y revelaciones requeridas por las normas aplicables.
Este ejemplo demuestra que la implementación de IFRS no es un proceso aislado. Las decisiones relacionadas con los contratos, los activos, las ventas y el crédito pueden influir simultáneamente en distintos componentes de la información financiera.
Por ello, resulta fundamental mantener una visión integral de las operaciones y documentar las decisiones contables más importantes.
14. Buenas prácticas para mantener el cumplimiento de las IFRS
Una implementación inicial no garantiza que una empresa cumpla permanentemente con las normas contables internacionales. El mantenimiento del cumplimiento requiere procedimientos de revisión y actualización.
Entre las principales buenas prácticas se encuentran las siguientes:
- Mantener un manual de políticas contables actualizado. Debe explicar los criterios aplicados a las operaciones relevantes y las responsabilidades de cada área.
- Revisar periódicamente las modificaciones normativas. Es importante comprobar las fechas de vigencia y analizar su efecto en los estados financieros.
- Fortalecer los controles internos. Las conciliaciones, autorizaciones y revisiones independientes ayudan a detectar errores.
- Documentar las estimaciones contables. Las hipótesis utilizadas para valorar activos, pasivos y riesgos deben contar con respaldo suficiente.
- Coordinar los departamentos involucrados. Las áreas de contabilidad, fiscalidad, tecnología, compras, ventas y asesoría jurídica deben compartir la información necesaria.
- Capacitar al personal. La formación continua permite reducir errores y mejorar la aplicación de los criterios contables.
- Revisar la calidad de las revelaciones. Las notas deben explicar los aspectos relevantes de la situación financiera, sin omitir información necesaria ni incorporar detalles irrelevantes que dificulten la comprensión.
Estas prácticas contribuyen a que la información financiera sea más consistente y útil para quienes deben tomar decisiones económicas.
Conclusión: el valor estratégico de las normas contables internacionales
Las Normas Internacionales de Información Financiera representan una herramienta esencial para mejorar la transparencia, la comparabilidad y la calidad de la información financiera en un entorno empresarial globalizado.
Su aplicación permite establecer criterios comunes para registrar y presentar numerosas operaciones económicas, desde la valoración de activos hasta el reconocimiento de ingresos, los instrumentos financieros y los arrendamientos.
Sin embargo, el verdadero valor de las IFRS no reside únicamente en cumplir requisitos técnicos. También se encuentra en su capacidad para mejorar los procesos internos, facilitar el análisis financiero y fortalecer la comunicación entre las empresas y sus inversores, acreedores y otros grupos de interés.
Para obtener estos beneficios, las organizaciones deben abordar la implementación de forma planificada, identificar las normas aplicables, invertir en formación y adaptar sus sistemas de información a las necesidades de cada operación.
Además, es fundamental recordar que la obligatoriedad de las IFRS depende de la jurisdicción y del tipo de entidad. Por ello, antes de adoptar un marco contable, resulta necesario verificar los requisitos legales y profesionales vigentes.
En definitiva, comprender las normas contables internacionales y sus aplicaciones permite a las empresas prepararse mejor para los desafíos financieros actuales. En un mercado donde la confianza y la calidad de los datos son factores decisivos, contar con información financiera clara y comparable constituye una ventaja importante para la gestión empresarial y el desarrollo sostenible a largo plazo.
Preguntas frecuentes sobre las normas contables internacionales IFRS
¿Qué significa IFRS en contabilidad?
IFRS significa International Financial Reporting Standards, que en español se traduce como Normas Internacionales de Información Financiera (NIIF). Son estándares destinados a regular diferentes aspectos de la elaboración y presentación de información financiera.
¿Cuál es el objetivo principal de las IFRS?
Su objetivo es proporcionar información financiera útil, relevante y comparable para inversores, prestamistas y otros acreedores, facilitando la evaluación de la situación financiera, el rendimiento y los flujos de efectivo de una empresa.
¿Qué diferencia existe entre IFRS y NIC?
Las IFRS son las normas internacionales de información financiera emitidas por el IASB, mientras que las NIC son normas de contabilidad emitidas originalmente por su organismo predecesor. Muchas NIC continúan vigentes y forman parte del marco normativo internacional.
¿Todas las empresas están obligadas a aplicar las IFRS?
No. La obligatoriedad depende de las disposiciones de cada jurisdicción, el tipo de empresa y los requisitos del organismo regulador correspondiente. Algunas empresas pueden estar obligadas a utilizarlas, mientras que otras aplican normas contables nacionales.
¿Qué ventajas tienen las IFRS para una empresa?
Entre sus principales ventajas se encuentran la mejora de la comparabilidad financiera, una mayor transparencia, una mejor comunicación con inversores y acreedores y el fortalecimiento de determinados procesos internos de control y presentación de información.
¿Cuáles son las normas IFRS más utilizadas?
Entre las normas relevantes se encuentran IFRS 9, sobre instrumentos financieros; IFRS 15, sobre ingresos de contratos con clientes; IFRS 16, sobre arrendamientos; IFRS 10, sobre estados financieros consolidados; y IFRS 17, sobre contratos de seguro. También son importantes diversas NIC, como la NIC 2, la NIC 7 y la NIC 16.
¿Cómo puede una empresa comenzar a implementar IFRS?
El proceso suele comenzar con un diagnóstico contable, seguido de la identificación de las normas aplicables, el análisis de diferencias, la preparación de ajustes, la adaptación de sistemas y la formación del personal. La revisión profesional es especialmente importante en operaciones complejas.
¿Qué relación existe entre IFRS y las normas fiscales?
Las IFRS regulan la información financiera, mientras que las normas fiscales determinan las obligaciones tributarias. Aunque ambas pueden utilizar información relacionada, sus criterios no siempre coinciden y pueden generar diferencias que deben analizarse y contabilizarse según los requisitos aplicables.
Fuentes oficiales y recursos de consulta
Para ampliar la información sobre las normas contables internacionales, se recomienda consultar las siguientes fuentes:
- Fundación IFRS — Normas emitidas: https://www.ifrs.org/issued-standards/
- Fundación IFRS — Aplicación por jurisdicción: https://www.ifrs.org/use-around-the-world/use-of-ifrs-standards-by-jurisdiction/
- Fundación IFRS — NIC 1, presentación de estados financieros: https://www.ifrs.org/issued-standards/list-of-standards/ias-1-presentation-of-financial-statements.html
- Comisión Europea — Información financiera: https://finance.ec.europa.eu/financial-markets/company-reporting-and-auditing/company-reporting/financial-reporting_en
Nota: este artículo tiene fines informativos y educativos. Para aplicar una norma concreta, deben consultarse su texto oficial vigente, las fechas de entrada en vigor y los requisitos regulatorios de la jurisdicción correspondiente.