Ética en la Profesión Contable
Ética en la Profesión Contable
Introducción
La ética es el pilar que sostiene la confianza en la profesión contable.
En un mundo cada vez más digital y globalizado, los contadores enfrentan nuevos desafíos: proteger la información, garantizar la transparencia y mantener la integridad en entornos donde los datos se mueven a gran velocidad.
Este artículo analiza los valores esenciales que definen la práctica contable en el siglo XXI.
1. La ética como base de la confianza
La contabilidad no solo se trata de números, sino de confianza. Las empresas, los gobiernos y los ciudadanos dependen de la veracidad de los informes financieros para tomar decisiones. Por eso, la ética profesional exige actuar con honestidad, objetividad y responsabilidad.
Un contador ético protege la información confidencial, evita conflictos de interés y se compromete con la verdad, incluso cuando resulta incómoda.
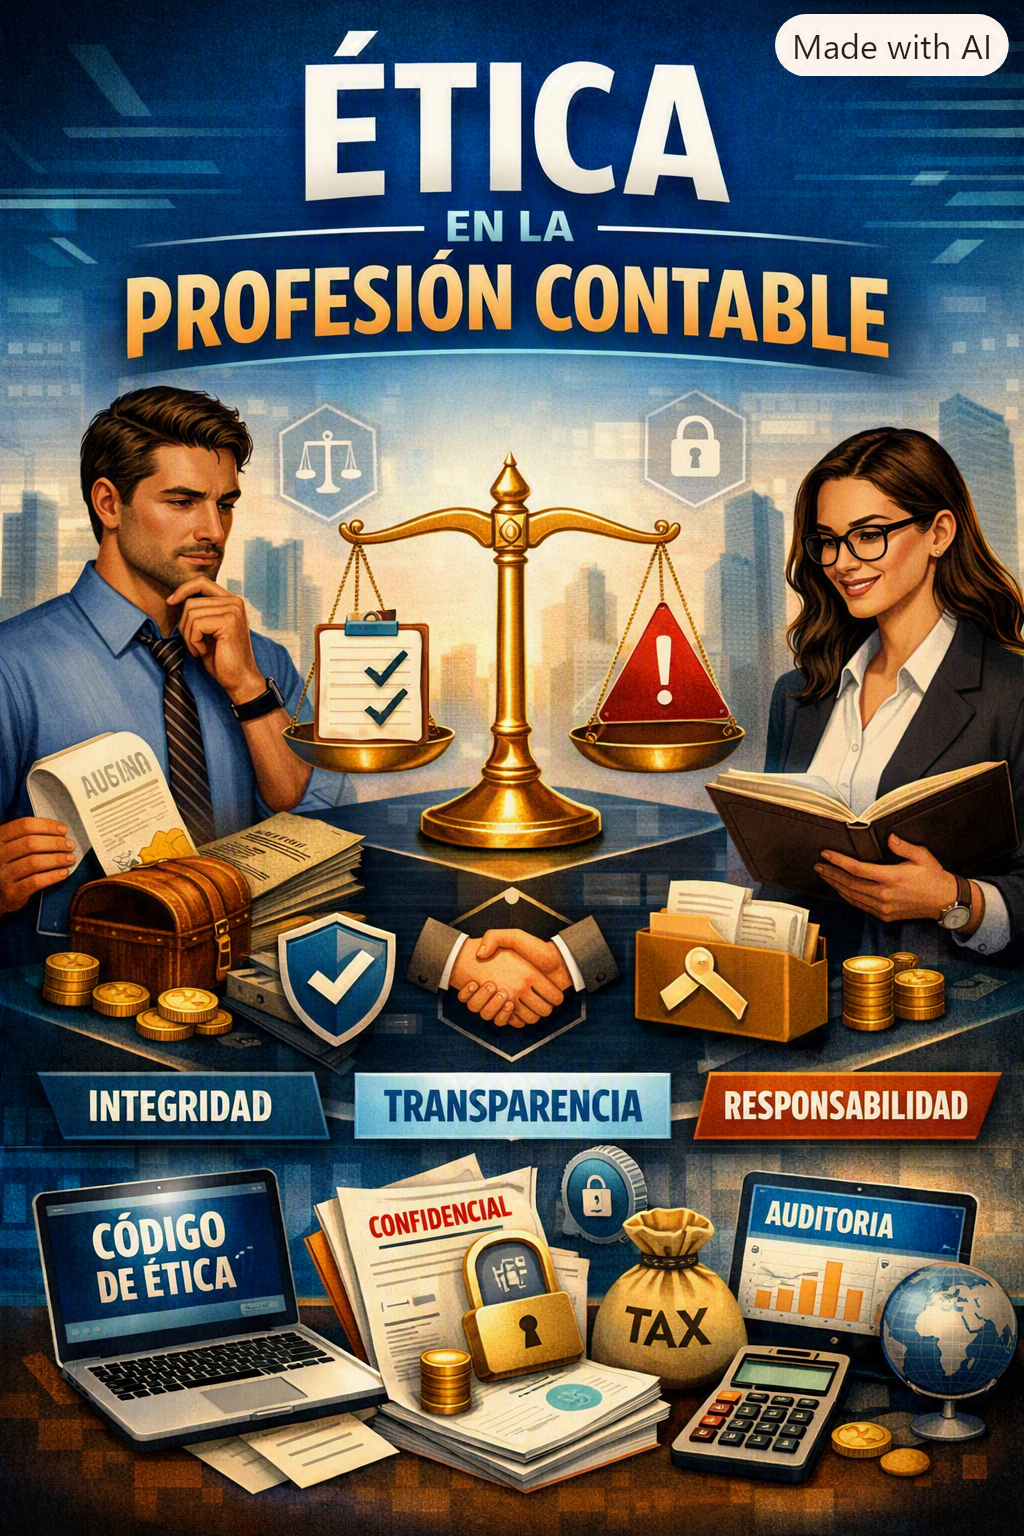
2. Principios fundamentales del código de ética
Los organismos internacionales, como la IFAC (International Federation of Accountants), establecen principios universales que guían la conducta profesional:
- Integridad: actuar con honestidad y coherencia en todas las circunstancias.
- Objetividad: evitar prejuicios o influencias externas que afecten el juicio profesional.
- Competencia profesional: mantener conocimientos actualizados y aplicar normas correctamente.
- Confidencialidad: proteger la información del cliente y usarla solo con fines legítimos.
- Comportamiento profesional: cumplir las leyes y evitar acciones que desacrediten la profesión.
3. Ética y tecnología: nuevos desafíos
La digitalización ha transformado la contabilidad. Hoy los profesionales manejan grandes volúmenes de datos, sistemas automatizados y plataformas en la nube. Esto exige una ética adaptada a la era tecnológica.
Los contadores deben garantizar la seguridad de la información, evitar manipulación de datos y respetar la privacidad de los usuarios. La ética digital implica responsabilidad en el uso de software, inteligencia artificial y auditorías automatizadas.
4. Transparencia y responsabilidad social
La ética contable también tiene una dimensión social. Los informes financieros influyen en decisiones que afectan a empleados, comunidades y gobiernos. Por eso, la transparencia y la rendición de cuentas son esenciales.
Un contador ético no solo cumple con la ley, sino que promueve prácticas justas y sostenibles, contribuyendo al bienestar colectivo.
5. Casos y dilemas éticos frecuentes
En la práctica profesional surgen situaciones que ponen a prueba la ética: presiones para alterar cifras, ocultar pérdidas o favorecer intereses particulares. En estos casos, el contador debe recordar que su compromiso es con la verdad y la sociedad, no con el beneficio inmediato.
La formación continua y el diálogo profesional ayudan a fortalecer la capacidad de tomar decisiones éticas bajo presión.
6. El futuro de la ética contable
La ética seguirá siendo el eje de la profesión, pero deberá evolucionar junto con la tecnología. Los códigos de conducta se actualizarán para incluir temas como inteligencia artificial, ciberseguridad y sostenibilidad.
La confianza será el valor más importante en la economía digital, y los contadores tendrán un papel clave en preservarla.
Conclusión
La ética en la profesión contable no es una opción, sino una necesidad. En el siglo XXI, donde la información se convierte en poder, los contadores son guardianes de la transparencia y la verdad. Mantener la integridadÉtica en la Profesión Contable
profesional es el camino para fortalecer la confianza pública y garantizar un futuro financiero más justo y responsable.
Autor: Josecar Digital