"Josecar Digital"
la etica en la profesion contable
Ética en la Profesión Contable

Ética en la Profesión Contable

Introducción

La ética es el pilar que sostiene la confianza en la profesión contable.

En un mundo cada vez más digital y globalizado, los contadores enfrentan nuevos desafíos: proteger la información, garantizar la transparencia y mantener la integridad en entornos donde los datos se mueven a gran velocidad.

Este artículo analiza los valores esenciales que definen la práctica contable en el siglo XXI.

1. La ética como base de la confianza

La contabilidad no solo se trata de números, sino de confianza. Las empresas, los gobiernos y los ciudadanos dependen de la veracidad de los informes financieros para tomar decisiones. Por eso, la ética profesional exige actuar con honestidad, objetividad y responsabilidad.

Un contador ético protege la información confidencial, evita conflictos de interés y se compromete con la verdad, incluso cuando resulta incómoda.

2. Principios fundamentales del código de ética

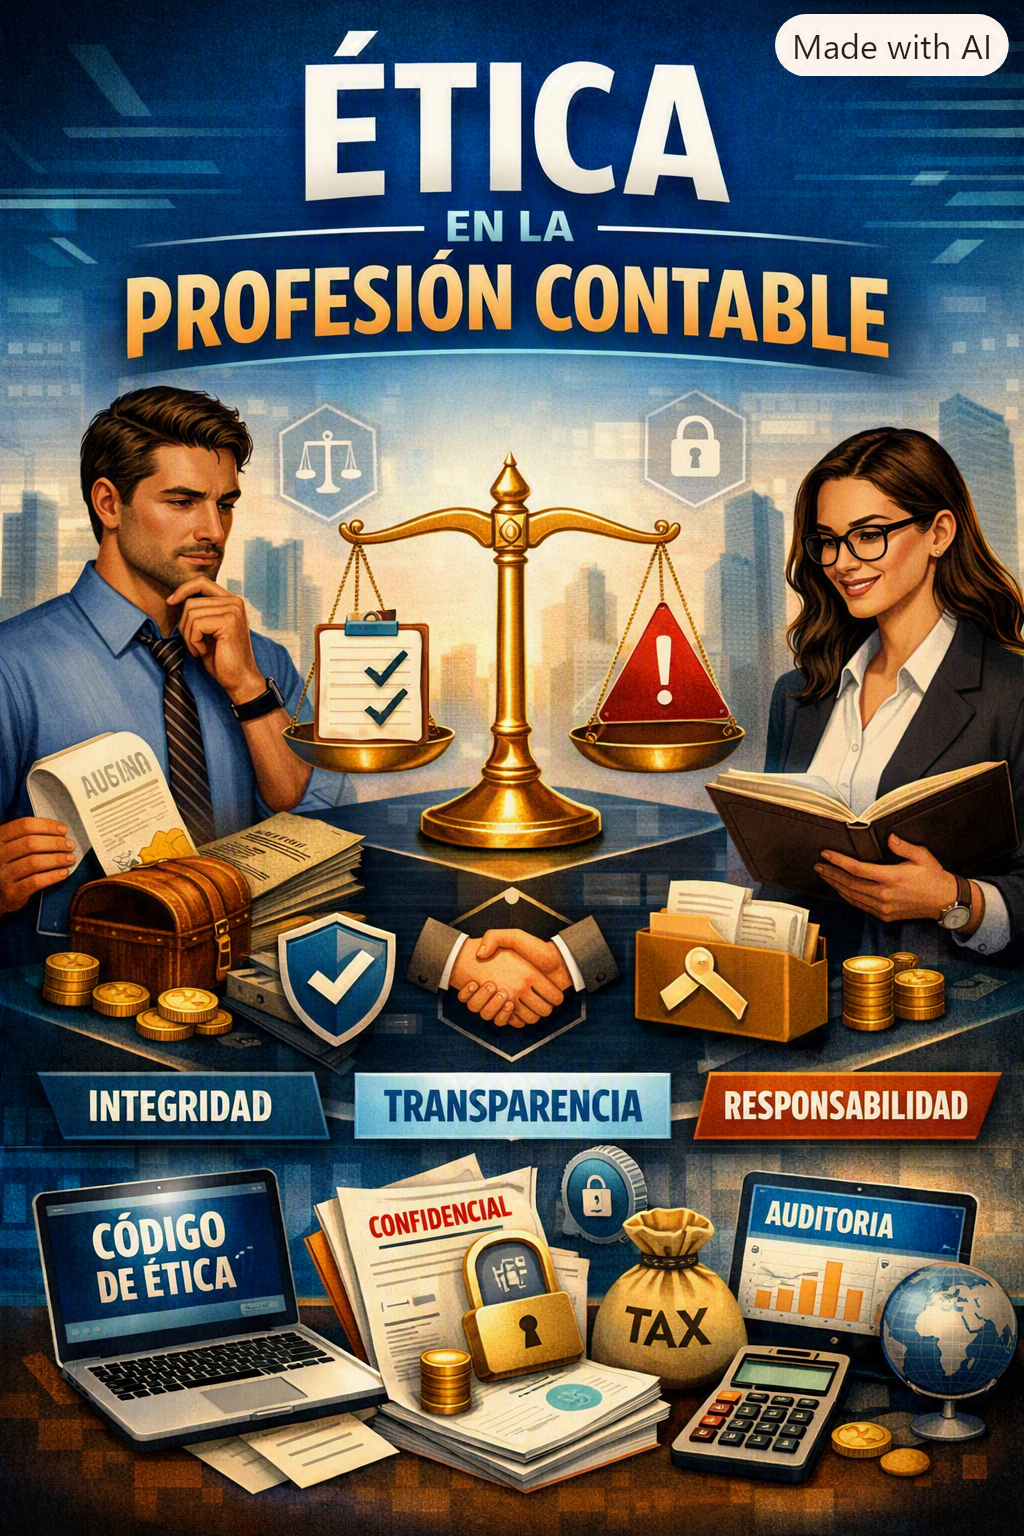
Los organismos internacionales, como la IFAC (International Federation of Accountants), establecen principios universales que guían la conducta profesional:

  • Integridad: actuar con honestidad y coherencia en todas las circunstancias.
  • Objetividad: evitar prejuicios o influencias externas que afecten el juicio profesional.
  • Competencia profesional: mantener conocimientos actualizados y aplicar normas correctamente.
  • Confidencialidad: proteger la información del cliente y usarla solo con fines legítimos.
  • Comportamiento profesional: cumplir las leyes y evitar acciones que desacrediten la profesión.

3. Ética y tecnología: nuevos desafíos

La digitalización ha transformado la contabilidad. Hoy los profesionales manejan grandes volúmenes de datos, sistemas automatizados y plataformas en la nube. Esto exige una ética adaptada a la era tecnológica.

Los contadores deben garantizar la seguridad de la información, evitar manipulación de datos y respetar la privacidad de los usuarios. La ética digital implica responsabilidad en el uso de software, inteligencia artificial y auditorías automatizadas.

4. Transparencia y responsabilidad social

La ética contable también tiene una dimensión social. Los informes financieros influyen en decisiones que afectan a empleados, comunidades y gobiernos. Por eso, la transparencia y la rendición de cuentas son esenciales.

Un contador ético no solo cumple con la ley, sino que promueve prácticas justas y sostenibles, contribuyendo al bienestar colectivo.

5. Casos y dilemas éticos frecuentes

En la práctica profesional surgen situaciones que ponen a prueba la ética: presiones para alterar cifras, ocultar pérdidas o favorecer intereses particulares. En estos casos, el contador debe recordar que su compromiso es con la verdad y la sociedad, no con el beneficio inmediato.

La formación continua y el diálogo profesional ayudan a fortalecer la capacidad de tomar decisiones éticas bajo presión.

6. El futuro de la ética contable

La ética seguirá siendo el eje de la profesión, pero deberá evolucionar junto con la tecnología. Los códigos de conducta se actualizarán para incluir temas como inteligencia artificial, ciberseguridad y sostenibilidad.

La confianza será el valor más importante en la economía digital, y los contadores tendrán un papel clave en preservarla.

Conclusión

La ética en la profesión contable no es una opción, sino una necesidad. En el siglo XXI, donde la información se convierte en poder, los contadores son guardianes de la transparencia y la verdad. Mantener la integridadÉtica en la Profesión Contable

profesional es el camino para fortalecer la confianza pública y garantizar un futuro financiero más justo y responsable.

Autor: Josecar Digital
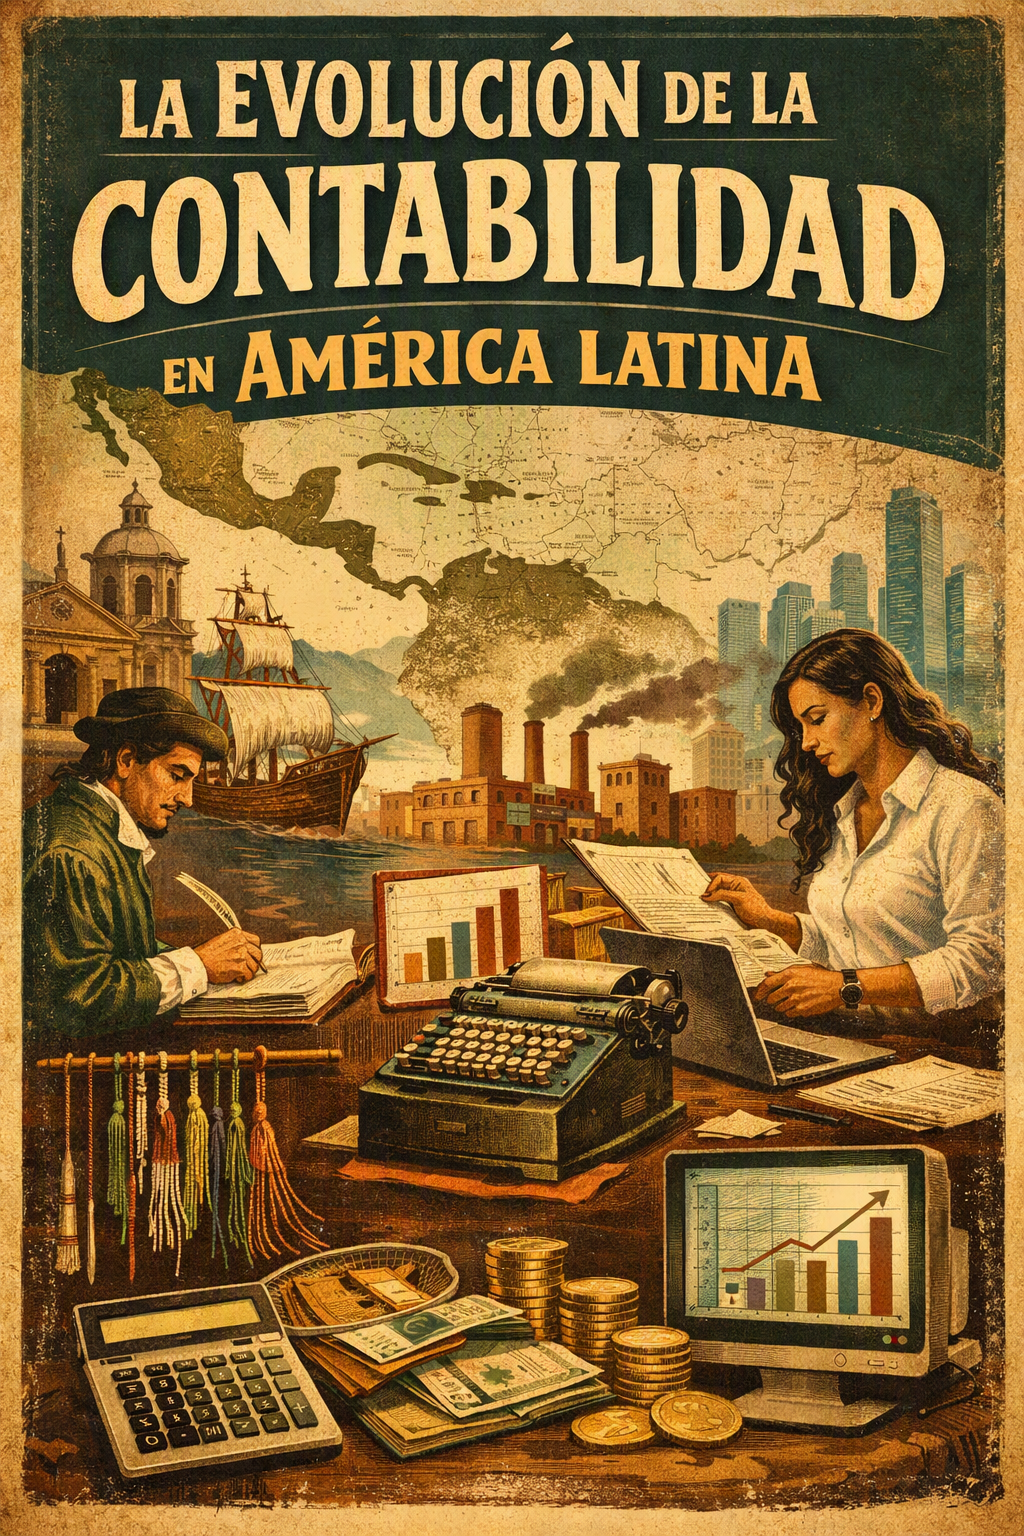
la evolucion de la contabilidad en america latina 1
La Evolución de la Contabilidad en América Latina

La Evolución de la Contabilidad en América Latina

Introducción

La contabilidad en América Latina tiene una historia marcada por la influencia europea, la adaptación local y la búsqueda de identidad propia. Desde la llegada de los colonizadores españoles hasta la adopción de normas internacionales en el siglo XXI, la región ha transitado un camino complejo que refleja tanto dependencia como innovación.

1. La contabilidad en la época colonial

La contabilidad en América Latina se formalizó tras la colonización española. En 1551, el rey Felipe II ordenó la adopción de la partida doble en la administración real. En 1552, Rodrigo de Albornoz fue designado contador real por Carlos V. Posteriormente, se crearon tribunales de cuentas en ciudades como Santa Fe, Lima y México (1605), encargados de auditar y controlar las finanzas coloniales.

Los jesuitas introdujeron prácticas contables avanzadas, organizando libros e inventarios en colegios y misiones. Estas técnicas europeas se mezclaron con sistemas locales de registro, como el quipu incaico, generando una primera síntesis cultural contable.

2. La independencia y la continuidad de prácticas

Tras las independencias del siglo XIX, muchos países mantuvieron las técnicas heredadas de España, pero comenzaron a reformarlas. En Colombia, por ejemplo, se adaptaron los sistemas coloniales a las nuevas instituciones republicanas. En Argentina y México, los gobiernos nacionales impulsaron leyes para modernizar la contabilidad pública.

La contabilidad se convirtió en herramienta clave para la organización de los nuevos Estados, permitiendo controlar impuestos, gastos militares y obras públicas.

3. Siglo XX: profesionalización y normas internacionales

Durante el siglo XX, la contabilidad en América Latina se profesionalizó. Se fundaron colegios de contadores y universidades comenzaron a ofrecer carreras específicas. La influencia de modelos anglosajones y europeos se hizo más fuerte, especialmente con la llegada de las Normas Internacionales de Contabilidad (NIC) y luego las NIIF/IFRS.

La globalización financiera obligó a los países latinoamericanos a armonizar sus prácticas contables con estándares internacionales, garantizando transparencia y comparabilidad.

4. Pensamiento contable latinoamericano

Más allá de la adopción de normas externas, surgió un debate sobre la necesidad de construir un pensamiento contable propio. Autores como Rafael Franco Ruiz han señalado que la contabilidad en la región debe superar el reduccionismo financiero y considerar variables sociales, culturales y ambientales.

En países como Colombia, Brasil y Argentina se han desarrollado corrientes críticas que buscan emancipar la investigación contable de la hegemonía anglosajona, proponiendo modelos que integren la realidad latinoamericana.

5. Siglo XXI: digitalización y nuevos retos

Hoy la contabilidad en América Latina enfrenta desafíos vinculados a la digitalización, el uso de software en la nube, la incorporación de Big Data y el impacto del Blockchain. Además, la contabilidad ambiental y social gana relevancia, reflejando la necesidad de medir el impacto de las empresas más allá de lo financiero.

La región busca equilibrar la adopción de estándares internacionales con la creación de modelos propios que respondan a sus realidades económicas y sociales.

Conclusión

La evolución de la contabilidad en América Latina es un reflejo de su historia: desde la colonización y la dependencia de modelos europeos, hasta la búsqueda actual de identidad y autonomía. La profesión contable en la región se enfrenta al reto de integrar tecnología, sostenibilidad y pensamiento crítico, sin perder de vista la transparencia y la confianza que son su esencia.

Autor: josecardigital

auditoria digital
La Auditoría Digital y el Futuro de la Transparencia Financiera

Introducción

La auditoría digital representa una revolución en la forma en que las empresas verifican su información financiera. En la era de la automatización y la inteligencia artificial, los procesos contables se vuelven más rápidos, precisos y transparentes. Este artículo explora cómo la tecnología está transformando la auditoría y qué desafíos y oportunidades trae para los profesionales del futuro.

1. De la auditoría tradicional a la digital

Durante décadas, la auditoría se basó en revisiones manuales, documentos físicos y muestras limitadas de datos. Hoy, los sistemas digitales permiten analizar millones de transacciones en segundos, detectar irregularidades automáticamente y generar reportes en tiempo real.

La auditoría digital no reemplaza al auditor humano, sino que amplía su capacidad de análisis y reduce el margen de error.

2. Herramientas tecnológicas clave

Las nuevas tecnologías están redefiniendo la práctica contable y de auditoría:

  • Inteligencia Artificial (IA): analiza patrones y detecta anomalías en grandes volúmenes de datos.
  • Blockchain: garantiza trazabilidad y seguridad en las transacciones financieras.
  • Big Data: permite auditar toda la información, no solo muestras.
  • Cloud Computing: facilita el acceso remoto y la colaboración entre equipos.
  • Automatización de procesos (RPA): ejecuta tareas repetitivas con precisión y velocidad.

3. Beneficios de la auditoría digital

La adopción de sistemas digitales ofrece ventajas significativas:

  • Mayor transparencia y trazabilidad de la información.
  • Reducción de errores humanos y fraudes.
  • Optimización del tiempo y recursos.
  • Acceso inmediato a reportes y métricas financieras.
  • Mejor toma de decisiones basada en datos verificables.

La digitalización convierte la auditoría en un proceso continuo, no solo anual, fortaleciendo la confianza empresarial.

4. Desafíos éticos y profesionales

La automatización plantea nuevos dilemas éticos: ¿cómo garantizar la imparcialidad de los algoritmos? ¿qué sucede si un sistema detecta errores que afectan intereses corporativos? Los auditores deben mantener su independencia y aplicar criterios éticos sólidos, incluso en entornos digitales.

La formación profesional debe incluir competencias tecnológicas y principios éticos para equilibrar eficiencia con responsabilidad.

5. El papel del auditor del futuro

El auditor del siglo XXI será un analista de datos, un experto en sistemas y un garante de la transparencia. Su función irá más allá de revisar balances: interpretará información en tiempo real y anticipará riesgos financieros.

La combinación de conocimiento contable y dominio tecnológico será clave para liderar la transformación digital del sector.

6. La transparencia como valor central

La auditoría digital no solo mejora la eficiencia, sino que refuerza la confianza pública. En un mundo donde la información circula libremente, la transparencia se convierte en el activo más valioso. Las empresas que adoptan sistemas auditables y seguros ganan credibilidad ante inversores, clientes y organismos reguladores.

Conclusión

La auditoría digital marca el inicio de una nueva era en la contabilidad. La tecnología no sustituye la ética ni el juicio profesional, pero potencia la capacidad de garantizar transparencia y precisión. El futuro de la auditoría será híbrido: humano y digital, ético y automatizado, rápido y confiable.

Adaptarse a este cambio es esencial para construir un sistema financiero más justo, eficiente y transparente.

Autor: Josecar Digital